随着我国房地产市场进入深度调整期,传统的“高杠杆、高周转、高负债”模式难以为继,房企纷纷寻求新的业务增长点。与此国家层面大力推进保障性租赁住房建设,“十四五”期间计划筹集保障性租赁住房870万套(间),其中2021-2022年已开工建设和筹集超过500万套(间),2023年计划再推动百万套以上。这场大规模供给浪潮,是否可能成为房企转型的“新赛道”?
保障性租赁住房:从政策到落地
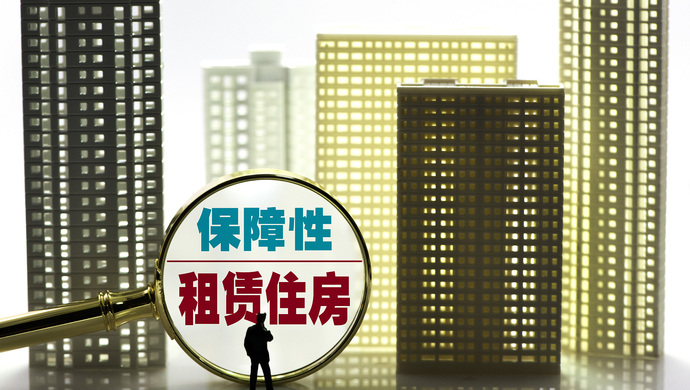
保障性租赁住房主要面向新市民、青年人等群体,以建筑面积不超过70平方米的小户型为主,租金低于同地段同品质市场租赁住房。政策给出了土地、财税、金融等多方面支持:允许利用集体经营性建设用地、企事业单位自有闲置土地、产业园区配套用地和存量闲置房屋建设;降低税费负担;提供长期低息贷款等。
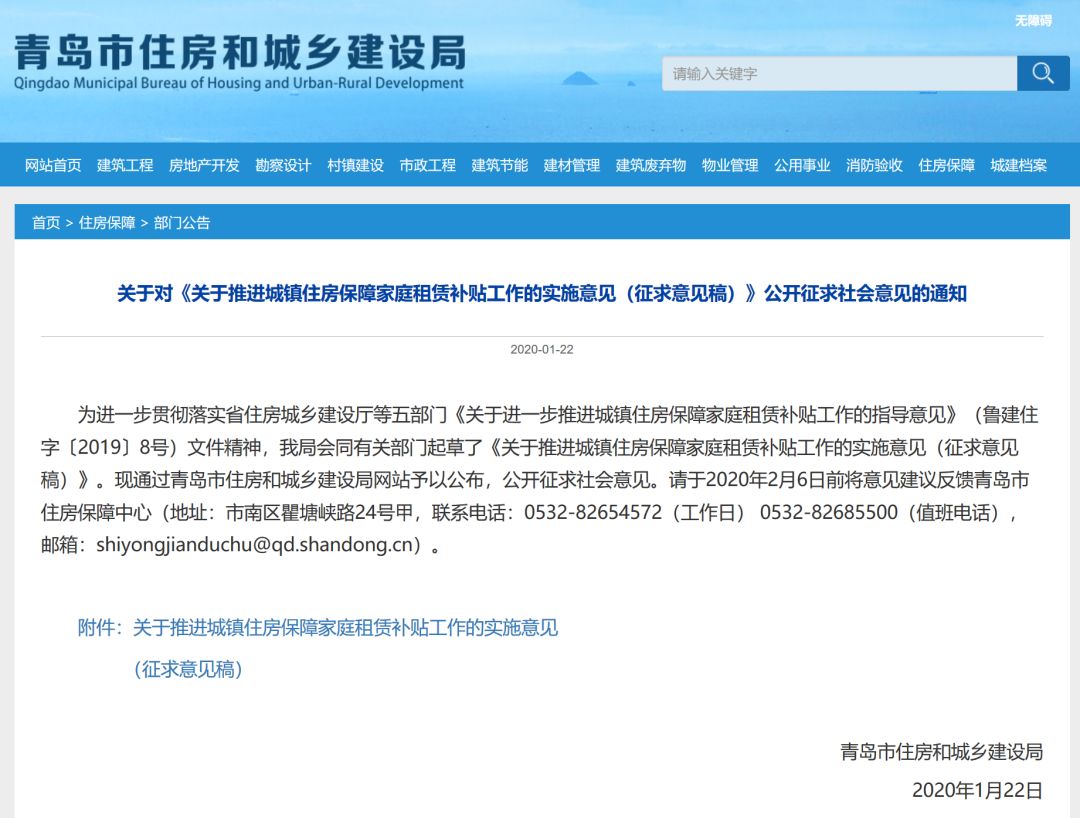
2021年6月,国务院办公厅印发《关于加快发展保障性租赁住房的意见》,首次明确了国家层面的顶层设计。此后,住建部、银保监会等部门陆续出台配套细则,各地方政府也纷纷制定“十四五”时期的具体目标。例如,上海计划新增保障性租赁住房47万套(间)以上,广州计划筹集60万套(间),深圳计划建设筹集40万套(间)。
房企的参与路径
面对这一巨大的增量市场,房企可以从多个角度切入:
- 代建模式:地方政府或国有企业持有土地和物业,房企输出开发管理能力,收取代建费用。这种轻资产模式不占用自有资金,风险较低,适合具有品牌和运营经验的房企。
- 自持运营:房企利用自有存量土地或收购合适物业,建设保障性租赁住房并长期持有运营。虽然回款周期长,但可以获取稳定的租金收益和潜在的资产增值。借助REITs(房地产投资信托基金)等工具,还能实现资金退出。
- 合资合作:与地方国企、金融机构成立合资公司,共同投资、共担风险。房企可以发挥开发优势,国企则提供土地和信用背书。
- 存量改造:将闲置的商业、办公、工业厂房等改造为保障性租赁住房。这在一线城市尤为可行,既能盘活存量资产,又能快速增加房源供给。
新赛道的机遇与挑战
机遇方面:
- 政策红利持续释放:保障性租赁住房被纳入基础设施REITs试点范围,为房企提供了退出通道。财税优惠和金融支持也降低了参与成本。
- 市场需求旺盛:大城市房价高企,大量新市民和青年人买不起房,租赁需求刚性且庞大。保障性租赁住房的租金低于市场价,出租率有保障。
- 模式转型契机:从“开发商”转向“资产管理商”,从销售驱动转向运营驱动,有助于房企穿越周期,实现可持续发展。
挑战同样不容忽视:
- 利润率偏低:保障性租赁住房租金受限,扣除土地、建安和运营成本后,净利润率通常只有3%-5%,远低于传统开发销售。
- 资金沉淀大:长周期持有意味着大量资金被占用,对房企现金流构成压力。除非REITs等退出机制成熟,否则规模扩张有心无力。
- 运营能力要求高:租赁住房的竞争力在于精细化运营和服务,传统房企缺乏相关基因,需要组建新团队或与专业运营商合作。
- 区域分化明显:只有人口持续流入、租赁需求旺盛的一线和强二线城市才具备可行性,三四线城市可能面临需求不足。
现实案例与趋势
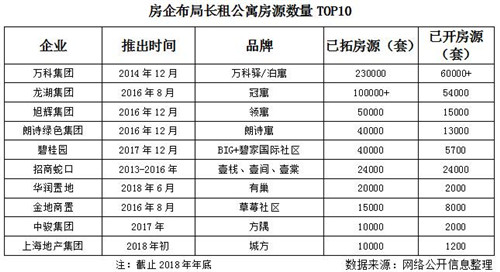
目前,已有多家房企试水这一领域。万科旗下“泊寓”品牌长期布局集中式公寓,并已参与多个保障性租赁住房项目;龙湖“冠寓”也在多个城市落地保障性租赁住房;华润置地、招商蛇口等央企则通过与地方政府合作获取项目。建设银行、工商银行等金融机构纷纷设立住房租赁基金,为房企提供资金支持。
从趋势上看,随着REITs试点扩容,保障性租赁住房有望形成“投融建管退”的完整闭环。具备高效运营能力和低成本资金渠道的房企,将更有可能在这一赛道脱颖而出。而单纯的开发商若不转变思维,仍难以分享这块蛋糕。
##
百万套保障性租赁住房的加速推进,既是解决大城市住房突出问题的重要民生工程,也为房地产行业开辟了新的发展空间。对于房企而言,这不失为一条可以尝试的“新赛道”——但它绝非坦途,需要长期的耐心、精细的运营和持续的创新。在租购并举的新时代,谁能率先跑通盈利模式,谁就能在下一个十年抢占先机。